Indústria do Tocantins discute efeitos da reforma tributária e preparação para 2027
Palestra realizada pela FIETO em Palmas abordou CBS, IBS, incentivos estaduais, créditos tributários e preparação de indústrias para a transição até 2033.
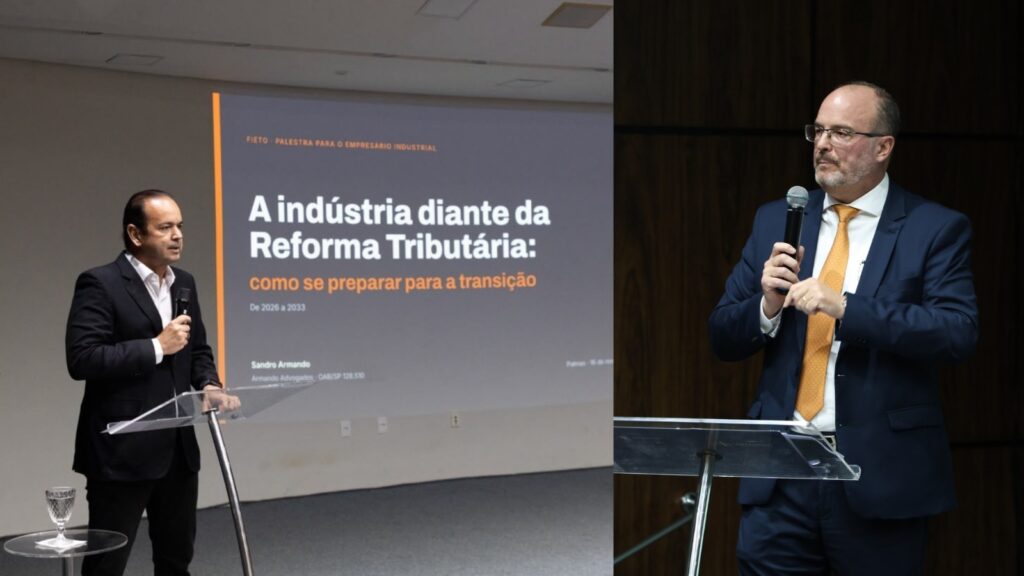
A Federação das Indústrias do Estado do Tocantins (FIETO) reuniu empresários em Palmas na noite de segunda-feira (16 de novembro de 2026) para discutir os impactos da reforma tributária do consumo sobre custos, créditos fiscais, fornecedores, investimentos e competitividade. O encontro ocorreu no auditório do Sebrae e foi conduzido pelo advogado e ex-secretário estadual da Fazenda Sandro Henrique Armando.
Empresas avaliam mudanças na tributação do consumo
Segundo comunicado da assessoria da FIETO enviado ao Portal 63 em 17 de novembro, a palestra abordou a substituição gradual de tributos que incidem sobre o consumo pelo novo modelo composto pela Contribuição sobre Bens e Serviços (CBS), de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), ligado a estados e municípios, além do Imposto Seletivo.
Os efeitos foram discutidos sob a perspectiva da atividade industrial, incluindo o aproveitamento de créditos, a formação de preços, o fluxo de caixa e a relação com fornecedores enquadrados no Simples Nacional. Outro tema foi a situação dos incentivos vinculados ao ICMS e as consequências que a transição poderá trazer para decisões de instalação e manutenção de fábricas no Tocantins.
Calendário de transição vai até 2033
A reforma não altera todos os tributos de uma só vez. O calendário oficial prevê etapa de testes em 2026, marco importante para a CBS em 2027 e transição gradual do ICMS e do ISS para o IBS entre 2029 e 2032, com conclusão em 2033, conforme orientações do Ministério da Fazenda. A aplicação concreta depende da legislação vigente e das características de cada contribuinte.
Na avaliação apresentada durante a palestra, Sandro Henrique Armando recomendou que as empresas iniciem a adaptação antes dos marcos de cobrança efetiva, com revisão de processos e acompanhamento das obrigações tributárias. O presidente da FIETO, Roberto Pires, afirmou que o propósito da atividade foi permitir que os empresários se antecipem às mudanças.
O que ainda precisa ser acompanhado
As consequências para cada indústria não podem ser determinadas apenas pelo setor em que atua. Porte, regime tributário, cadeia de fornecimento, investimentos e benefícios fiscais podem produzir resultados distintos. Por isso, a discussão demanda análise individualizada dos negócios e acompanhamento da regulamentação.
Fontes: release da Assessoria de Imprensa do Sistema FIETO, assinado por France Santiago e recebido em 17/11/2026; Ministério da Fazenda, cronograma oficial da transição; Receita Federal, explicação da reforma do consumo.